
Preço de terras raras fora da China chega a 18 vezes o chinês, e diferença veio para ficar

Análise apresentada no fórum da Project Blue, em Londres, indica que Pequim pode, no máximo, aliviar parte dos controles de exportação montados ao longo de duas décadas
O Project Blue Critical Materials Forum London 2026, realizado em 20 de outubro na capital britânica, consolidou-se como um dos principais pontos de encontro globais para analistas de mercado, traders, produtores e formuladores de políticas dedicados às cadeias de suprimentos de materiais críticos. Sob o tema central “The Shifting Critical Material World Order”, o evento apresentou um diagnóstico estrutural de como seis vetores — desenvolvimento econômico, eletrificação e segurança energética, novas tecnologias, geopolítica, reindustrialização e fluxos de capital — estão redefinindo simultaneamente a oferta e a demanda de dezenas de commodities estratégicas.
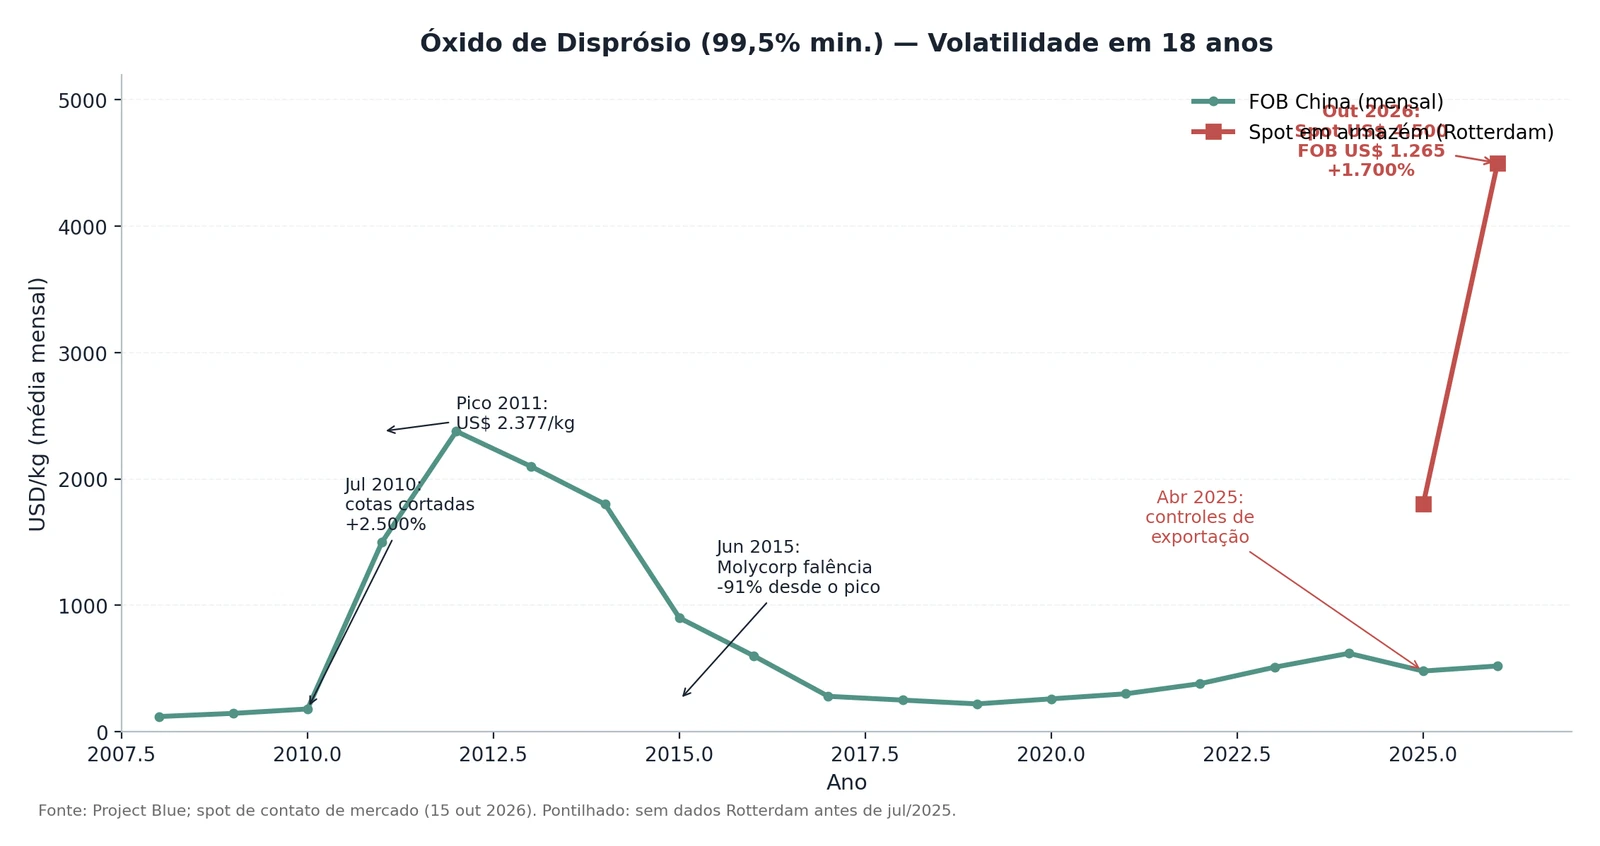
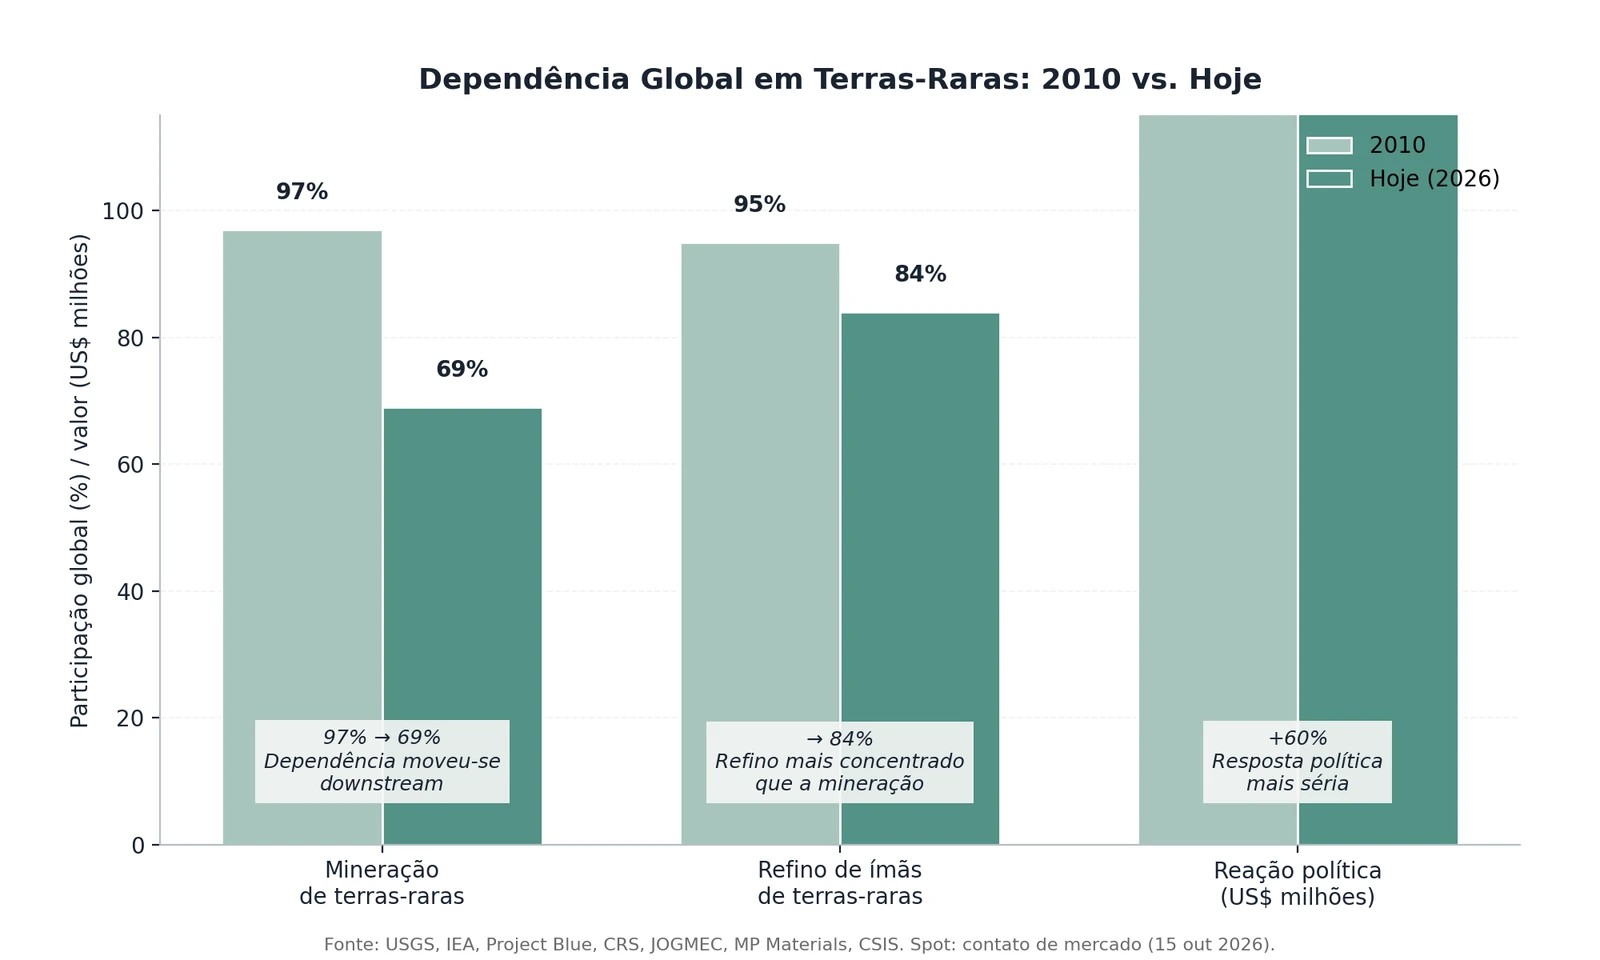
Os dados apresentados pelos analistas da Project Blue e pelo convidado Jan Giese, fundador da Critera GmbH, mostram uma bifurcação sem precedentes nos preços de terras-raras: o óxido de disprósio negociado em armazém em Rotterdam atingiu US$ 4.500/kg em 15 de outubro de 2026, contra US$ 1.265/kg no FOB China, uma diferença de 1.700% derivada dos controles de exportação chineses reintroduzidos em abril de 2025. A dependência global, embora atenuada a montante (de 97% em 2010 para 69% hoje na mineração), deslocou-se downstream: 84% do refino de ímãs de terras-raras permanece na China.
Terras-raras: ecos de 2010 e controles de 2025
O caso do óxido de disprósio (99,5% min.) ilustra com nitidez a volatilidade que define o mercado de terras-raras. Em julho de 2010, a redução das cotas de exportação chinesas — que então abasteciam cerca de 97% do mercado global — detonou um movimento de compra de pânico. Entre janeiro de 2009 e agosto de 2011, o preço subiu aproximadamente 2.500%, atingindo US$ 2.377/kg. A correção foi igualmente dramática: entre agosto de 2011 e dezembro de 2015, o preço caiu 91%, vitimando produtores ocidentais como a Molycorp, cuja falência em junho de 2015 simbolizou o colapso do modelo de negócio construído sobre o pico.
Em abril de 2025, em meio à disputa tarifária com os Estados Unidos, a China reintroduziu controles de exportação — desta vez por meio de licenciamento, sobre sete terras-raras pesadas. A expansão de outubro de 2025 (suspensa até novembro de 2026) consolidou um mercado de dois níveis: dentro da China, os preços mal se moveram; no mercado spot fora da China, o disprósio saltou para US$ 4.500/kg em 15 de outubro de 2026 — 1.700% acima do FOB China de US$ 1.265/kg.
A comparação entre 2010 e 2026 revela, contudo, diferenças estruturais importantes. A dependência a montante recuou (de 97% para 69% na mineração), mas migrou downstream: hoje 84% do refino de ímãs de terras-raras permanece na China. A reação política fora do país também foi mais forte e mais diligente — os US$ 250 milhões que o Japão aportou na Lynas em 2011 (empréstimo e participação acionária) tornaram-se US$ 400 milhões em participação acionária americana na MP Materials, com preço mínimo garantido (price floor) por 10 anos.
China: consolidação estratégica de duas décadas
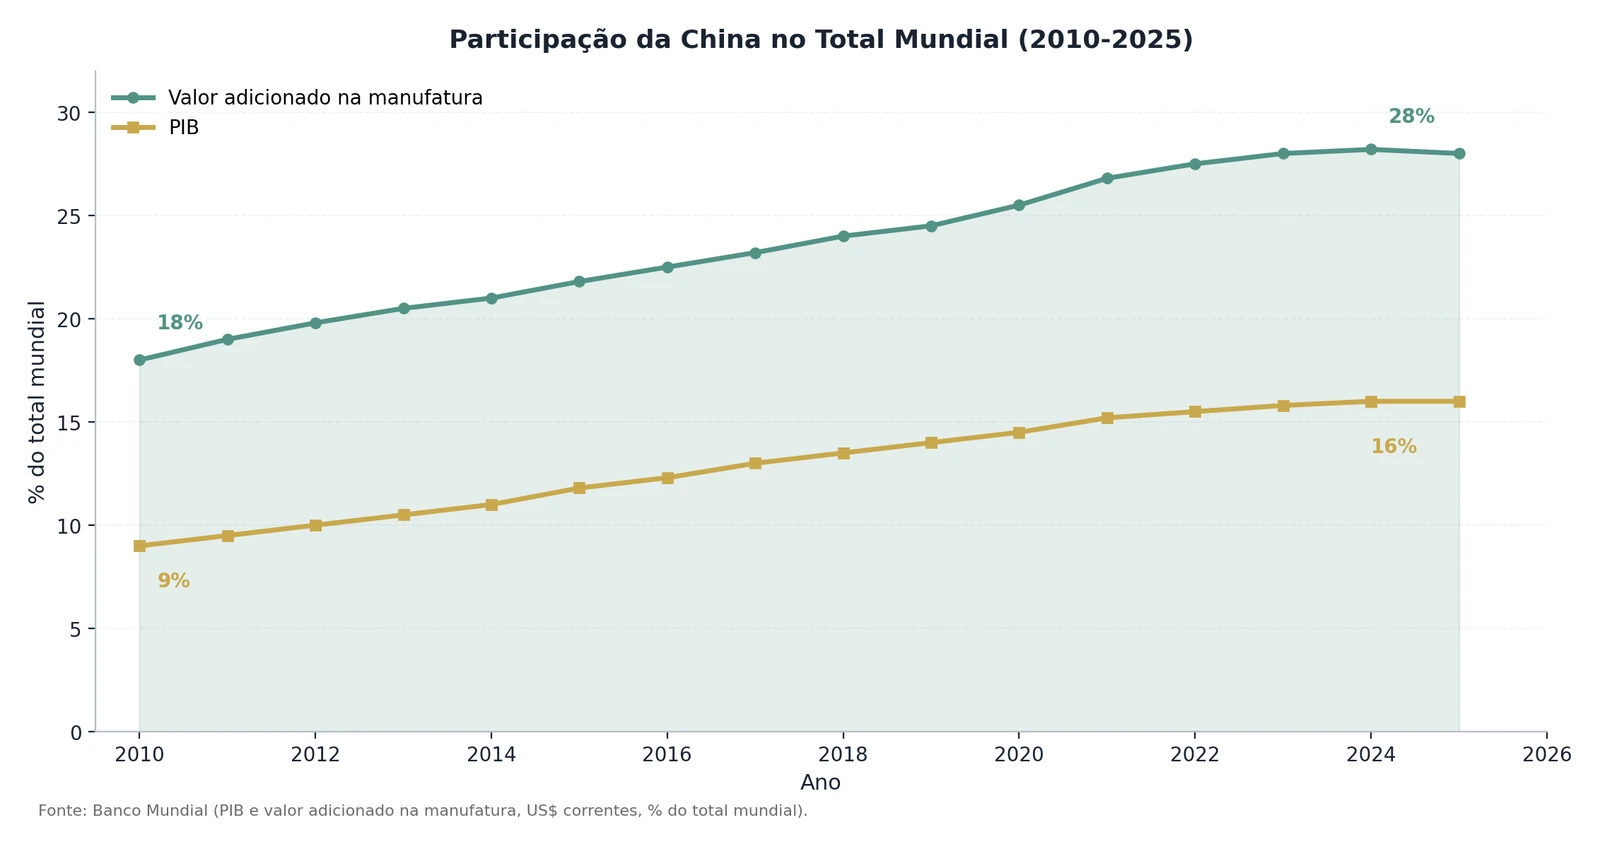
A China que reintroduziu os controles de exportação em 2025 não é mais a fornecedora de commodities da virada do milênio. Os dados do Banco Mundial mostram que a participação chinesa no valor adicionado da manufatura mundial subiu de 18%, em 2010, para 28%, em 2024. O peso do PIB chinês no total mundial saltou de 9% para 16% no mesmo período, e a relação PIB China/EUA passou de 41% para 63%. Esse ganho de peso muda a alavanca geopolítica de Pequim em qualquer disputa de cadeias de suprimentos.
Essa transformação reflete-se na pauta exportadora. Os planos estatais para os veículos elétricos, tratados como indústria estratégica desde 2010, funcionaram: o valor das exportações chinesas de carros de passeio (HS 8703) cresceu 50 vezes entre 2010 e 2025, saltando de US$ 1,4 bilhão para US$ 110 bilhões, com mais valor adicionado permanecendo no país.
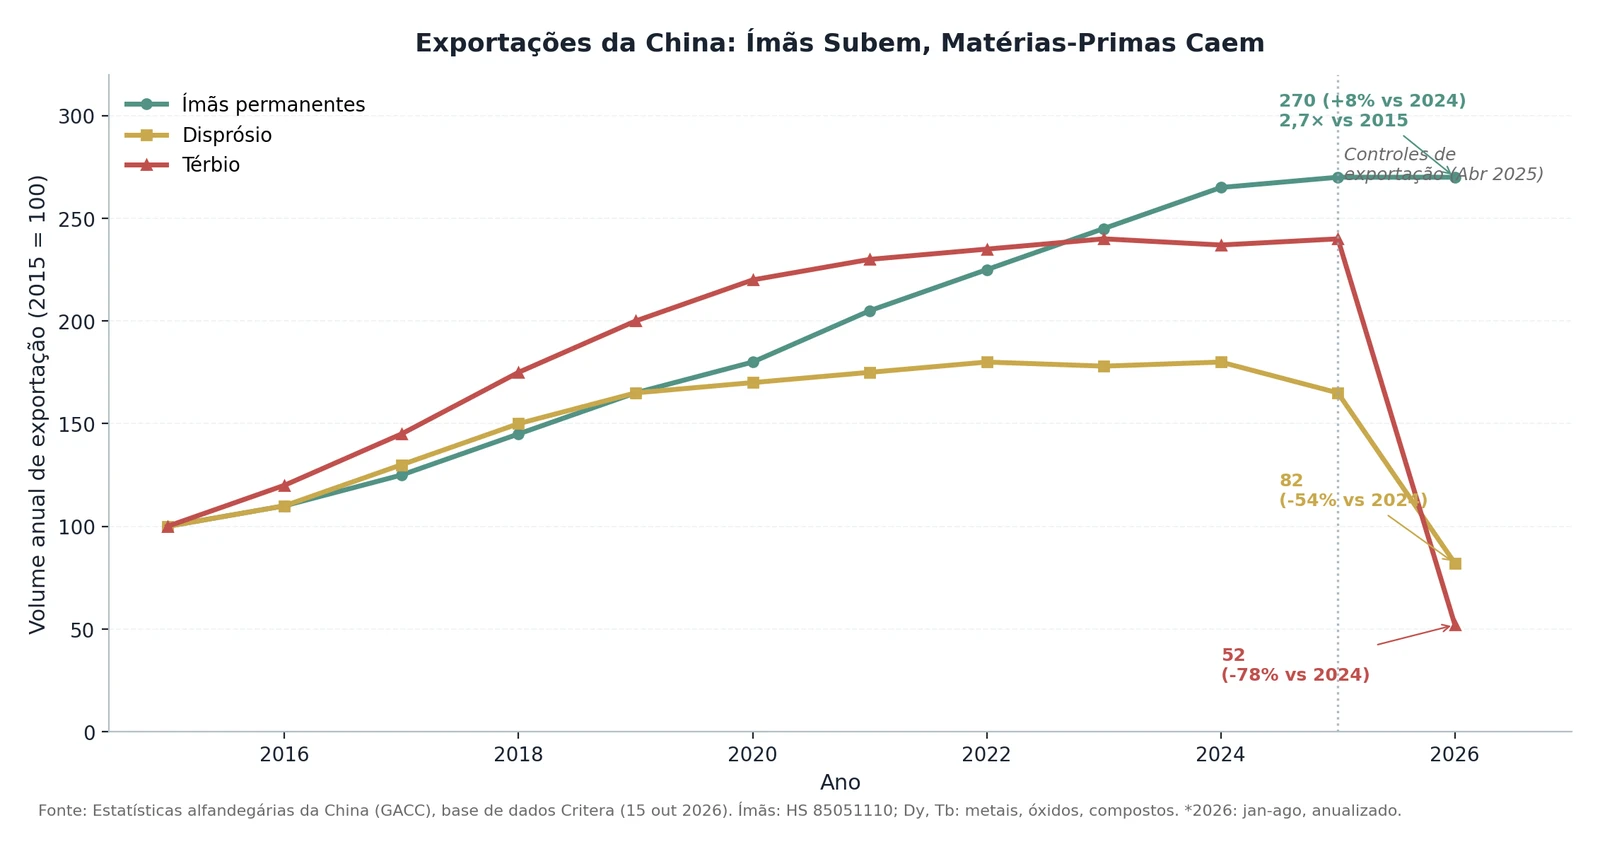
O dado mais revelador dessa estratégia vem das estatísticas alfandegárias chinesas: em 2026 (jan-ago, anualizado) versus 2024, as exportações de ímãs permanentes cresceram 8% (atingindo 2,7 vezes o volume de 2015), enquanto as exportações de disprósio despencaram 54% e as de térbio, 78%. A China exporta o produto acabado e retém a matéria-prima — uma arquitetura que maximiza a captura de valor e minimiza a exposição a controles externos.
A consolidação do controle sobre o setor foi longa e deliberada. Em 2012, as licenças de mineração foram cortadas de 113 para 67. Em 2016, o “Big Six” consolidou a indústria. Em 2021, formou-se o China Rare Earth Group (CREG). Em fevereiro de 2024, apenas dois grupos estatais detinham cotas de mineração e fundição. Em outubro de 2024, entrou em vigor regulamento que impõe propriedade estatal, controle de volume e rastreabilidade. Os controles de exportação de 2025 não foram surpresa: foram preparados ao longo de mais de duas décadas.
Cobre: fragmentação de preços e novos investimentos
Nick Pickens, da Project Blue, tratou o cobre como “o metal da energia”: o consumo por pessoa cresce junto com o de eletricidade, e a transição energética acelera essa relação.
Os padrões de comércio de concentrado de cobre estão se redesenhando. As rotas chinesas e não-chinesas divergem: em 2024, 39% do concentrado seguiu para um destino e 26% para outro, contra 35% e 25% anteriormente — números que refletem tanto a expansão da capacidade de fundição chinesa quanto a busca de diversificação por compradores ocidentais. A descoberta de preços, antes unificada em torno de um benchmark global liderado pela China, fragmenta-se em quatro camadas: índice global, mercado spot dominado pela China, índice de preço, mercado bilateralmente negociado e índices regionais.
A perspectiva de tarifas americanas ampliou o spread entre COMEX e LME, sustentando uma arbitragem de importação e provocando uma redistribuição anormal dos estoques globais — com estoques americanos fora da bolsa (off-exchange) crescendo enquanto estoques de outras regiões nas bolsas recuam. A reciclagem ganha espaço: 26% em 2020, 37% em 2025. Mas a política pode reverter essa tendência — a UE aprovou novas regulações de embarque de resíduos e os EUA emitiram proclamação sobre cobre de sucata, o que pode restringir 375 kt de cobre em sucata exportados da Europa para a China.
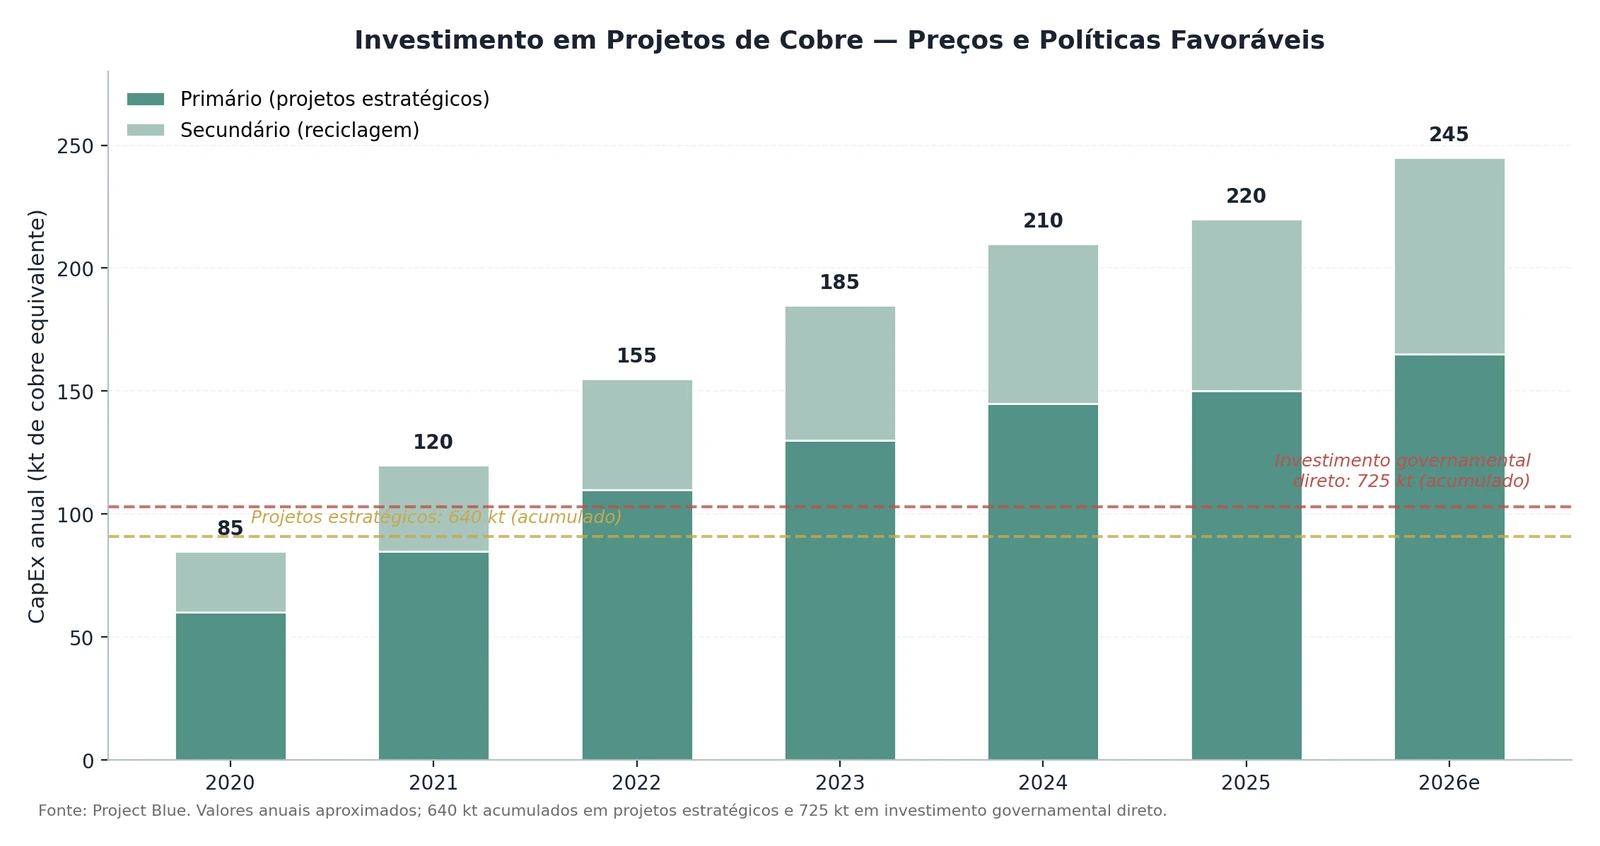
Os preços e a política têm, finalmente, apoiado novos investimentos. O fórum identificou 640 kt de capacidade em projetos estratégicos privados e 725 kt adicionais provenientes de investimento governamental direto — um sinal de que a resposta de oferta, embora lenta, está em curso. A questão colocada por Pickens é se essa resposta será rápida e geograficamente diversificada o suficiente para acompanhar a demanda de eletrificação, ou se reproduzirá a dinâmica de dois níveis já vista nas terras-raras.
Novos drivers: inteligência artificial e defesa
Jessica Roberts, da Project Blue, mapeou os novos drivers de demanda que ganharam peso desde a LME Week 2025. A inteligência artificial lidera a lista: chips, data centers, infraestrutura de energia, armazenamento e máquinas habilitadas por IA puxam, cada um, uma cesta distinta de materiais críticos.
Um dos pontos mais relevantes da apresentação foi o estudo de caso de High Purity Alumina (HPA): chips de IA exigem matérias-primas de pureza substancialmente maior do que as demandadas pela eletrônica convencional, abrindo uma janela de oportunidade para produtores capazes de atender a essas especificações. Os atrasos na conexão de data centers à rede elétrica, por sua vez, estão impulsionando a demanda por turbinas a gás aeroderivativas — e os materiais que as compõem.
A defesa emergiu como o segundo grande driver. Fuselagens e motores de aeronaves, inclusive militares, utilizam muitos dos mesmos materiais da cadeia de IA: titânio, alumínio e ligas de níquel-cobalto. O estudo de caso do tungstênio mostrou os Estados Unidos buscando ativamente garantir cadeias domésticas de suprimento — um movimento que deve se repetir para outros materiais.
Os semicondutores foram apresentados como ativos críticos de defesa nacional e segurança estratégica, e não apenas como insumos industriais. Wafers de 12 polegadas ganham participação ano a ano, consolidando uma tendência de densidade crescente. A pergunta deixada no ar — “can the West stand alone in critical minerals?” — sintetiza a tensão central: a reindustrialização pretendida pelo Ocidente depende de materiais cujas cadeias ainda passam majoritariamente pela China.
Conclusão e implicações
A análise consolidada por Jan Giese, da Critera, em colaboração com a Project Blue, concluiu que um retorno pleno às condições de mercado de 2010 é improvável. Os reflexos são os mesmos — pico de preço, medo no mercado, financiamento estatal fora da China e dependência persistente em relação à China. Mas a situação subjacente mudou em quatro dimensões críticas: o controle foi construído desde 2002; a China responde por 16,5% do PIB mundial, não mais 9%; o país exporta produtos acabados e retém matérias-primas; e os rivais pagam mais, enquanto a China captura valor downstream.
A avaliação probabilística apresentada no encerramento do fórum atribui baixa probabilidade a um retorno total ao cenário de 2010 e probabilidade possível a uma flexibilização parcial e seletiva dos controles — ou seja, Pequim pode aliviar restrições em materiais específicos quando isso atender aos seus interesses comerciais, sem desmontar a arquitetura de controle construída ao longo de duas décadas. Para produtores, consumidores e investidores, a recomendação é única: planejar explicitamente para segurança de suprimento, diversificando fontes, antecipando contratos de price floor e monitorando continuamente os sinais de política chinesa.
Para o Brasil, as implicações são duplas. De um lado, o país é parte do esforço de diversificação — com projetos em terras-raras, nióbio, lítio, grafita e cobre que se beneficiam da reindustrialização ocidental. De outro, a volatilidade dos preços de materiais críticos e a fragmentação dos mercados regionais exigem inteligência de dados sofisticada para tomar decisões de investimento e de comercialização.
A Project Blue é uma provedora de inteligência de mercado para mais de 50 cadeias de suprimentos de materiais críticos. Em 2027, promove conferências em Munique (veículos elétricos e baterias, 23 e 24 de fevereiro) e em Washington (aeroespacial e defesa, 17 e 18 de maio). A Brasil Mineral e a Project Blue mantêm parceria editorial. Mais informações em www.projectblue.com.


