
Preço do tungstênio dispara com a Guerra no Golfo
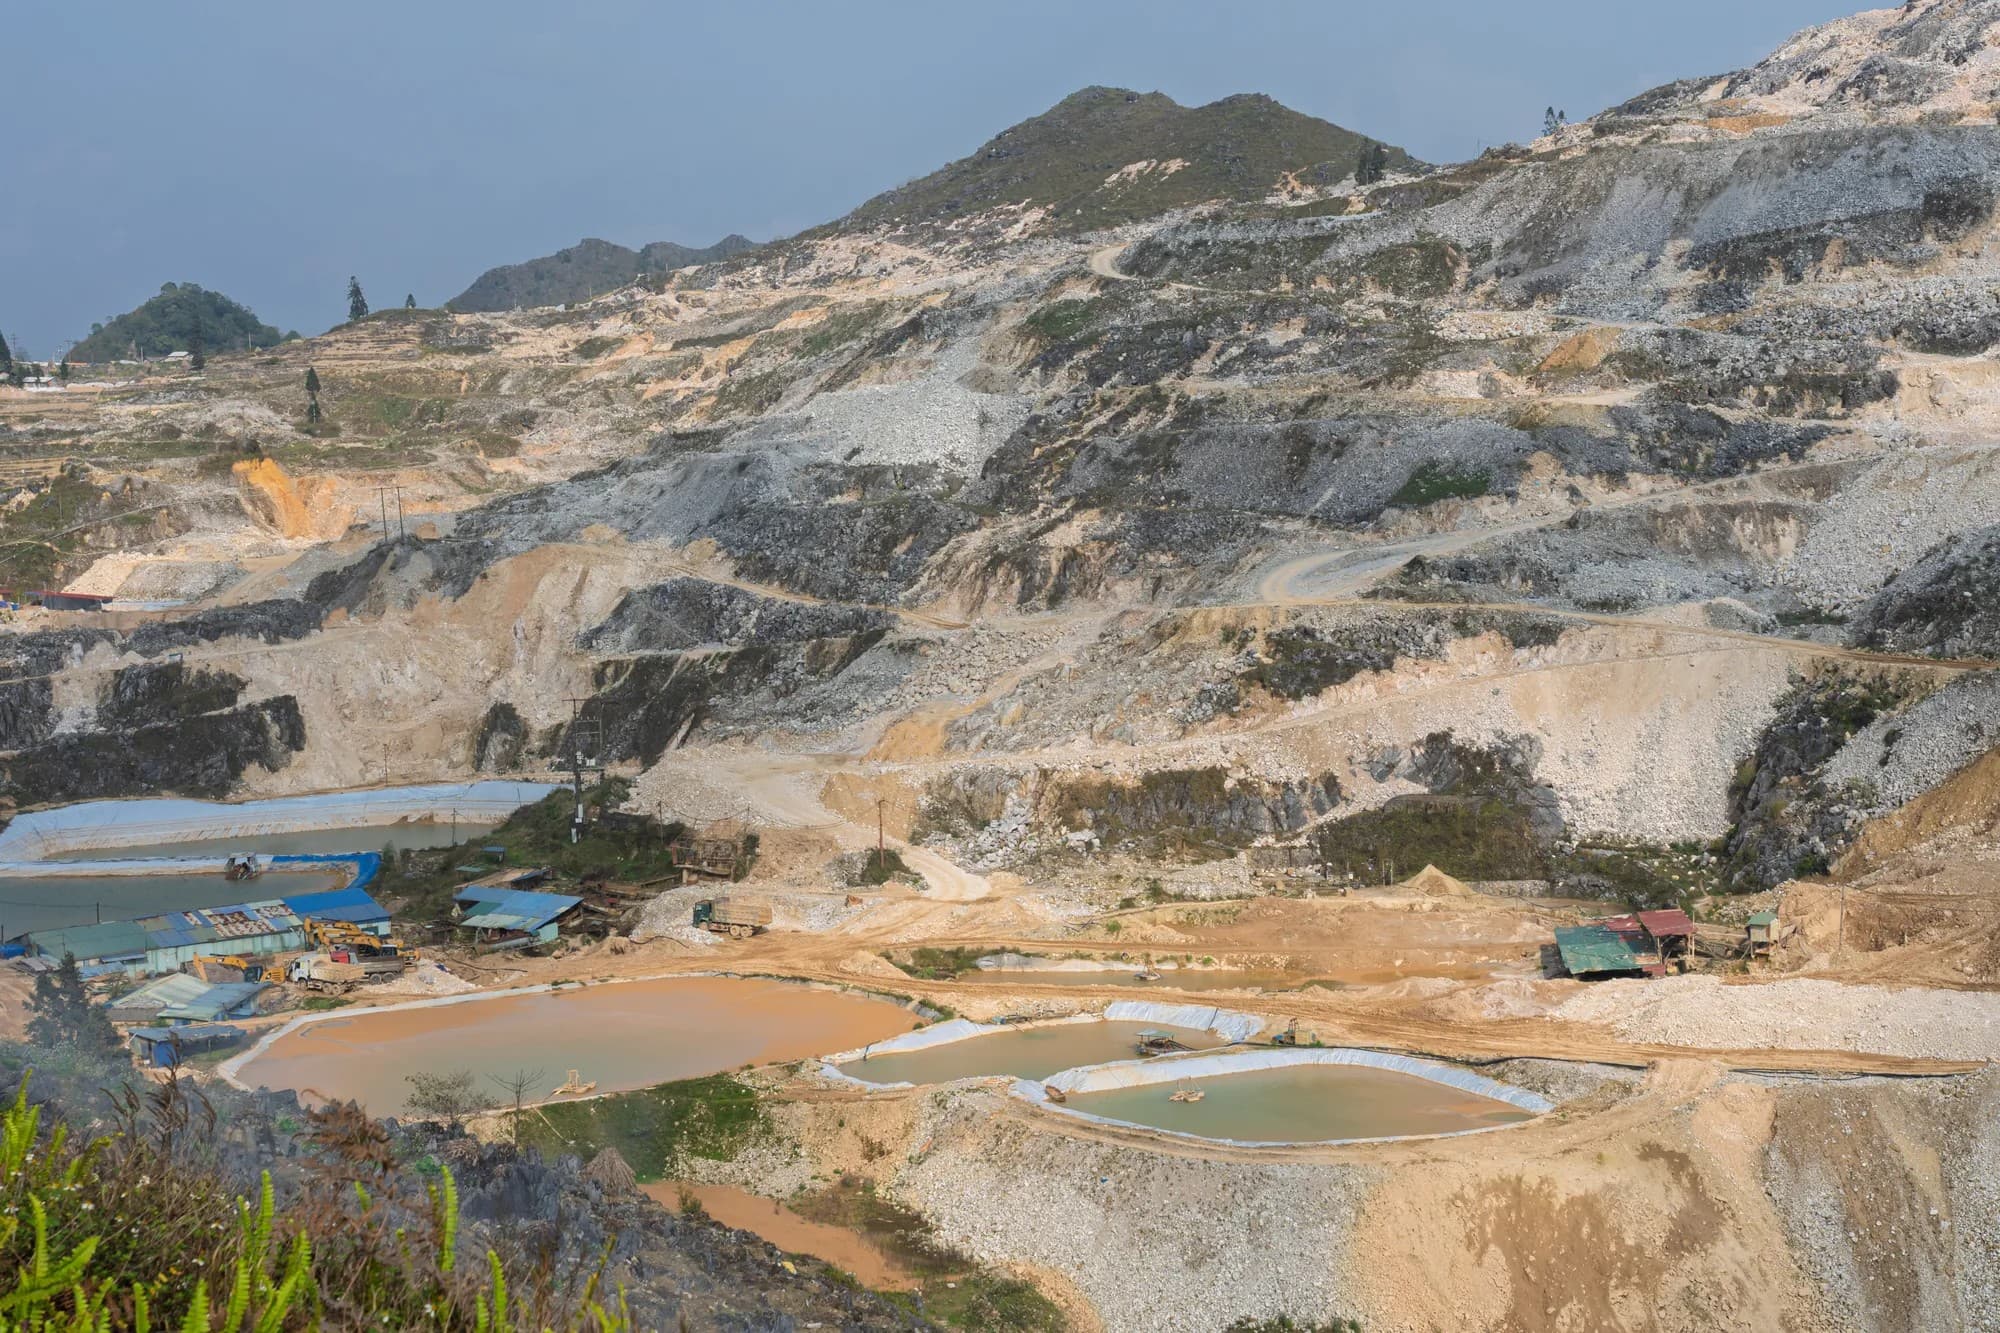
Paratungstato de amônio (APT) saltou de US$ 450-500 para mais de US$ 1.100 por tonelada métrica em pouco mais de um ano, com ferrotungstênio crescendo de US$ 45 para US$ 200 por quilo.
O US Geological Survey Mineral Commodity Summaries, de janeiro de 2025, avalia que a demanda por tungstênio está concentrada em um pequeno número de aplicações críticas, com cerca de 50 a 60% do consumo global em carbonetos cementados usados em ferramentas de corte e equipamentos industriais, formando a base do mercado. Os preços do paratungstato de amônio (APT) estão subindo acentuadamente à medida que a guerra no Goilfo acelera a redução das reservas de tungstênio. O APT é o principal produto intermediário na cadeia de suprimentos do tungstênio. É o material de referência padrão a partir do qual a maioria dos produtos de tungstênio são produzidos e precificados. Além disso, a demanda está mudando. Os setores automotivo e de engenharia representam aproximadamente 25 a 30%, enquanto segmentos menores, porém de crescimento mais rápido – particularmente defesa, aeroespacial e eletrônica – estão se tornando cada vez mais influentes (US Geological Survey, Statistics and Information, 2026). Aplicações eletrônicas e de energia estão entre os segmentos de crescimento mais rápido, impulsionados pela eletrificação e pela demanda por semicondutores (Global Tungsten Market Trends, Valuates Reports, 2025).
O conflito entre Estados Unidos e Irã tem consumido munições em larga escala e, cada míssil disparado, demanda um custo material em insumos críticos, como o tungstênio, usado por sua densidade e resistência ao calor em sistemas militares de alto desempenho. E esse ciclo não é um de demanda típico, mas de esgotamento de estoque, que estão sendo consumidos mais rapidamente do que podem ser repostos. O reabastecimento deixou de ser opcional e tornou-se imediato, mas está entrando em conflito com um sistema já sobrecarregado.
Os preços do paratungstato de amônio cresceram de US$ 450 a US$ 500 por mtu no final de 2025 para mais de US$ 1.100 no início desse ano. Já o ferrotungstênio teve seu preço elevado de aproximadamente US$ 45 por kg para US$ 200 por kg. A China lidera o processo de tungstênio com cerca de 67 mil toneladas anuais ou cerca de 83% b da produção mundial. O resto do mundo representa, junto, menos de 20%, sem que nenhum produtor individual ultrapasse 5% (Serviço Geológico dos EUA, 2024), o que demonstra não ser um mercado equilibrado. Essa concentração sempre foi uma característica estrutural, mas agora se tornou uma restrição. A oferta está diminuindo, enquanto a demanda está aumentando. As duas se reforçam mutuamente. Os controles de exportação restringiram a disponibilidade marítima, e o ajuste, embora tardio, foi acentuado. As unidades spot tornaram-se mais difíceis de obter, os estoques foram reduzidos e os compradores foram forçados a retornar ao mercado a preços mais altos.
Antes do início da guerra, os preços do concentyrado já estavam subindo refletindo a queda na qualidade do minério e as cotas de mineração limitadas na China. Esses custos agora estão sendo repassados para o APT e produtos derivados. Os prazos de entrega estão aumentando, o que sugere que a pressão não se restringe a um único ponto da cadeia de suprimentos. As reservas que antes permitiam ao sistema absorver choques – estoques, arbitragem e fluxos flexíveis – estão diminuindo. O que resta é um mercado onde a disponibilidade está se tornando mais restrita do que a oferta consegue acompanhar. O tungstênio não está em falta no solo; está em falta no sistema. E o sistema está perdendo opções.


